产棱观察 | 高端VNA成为瓶颈环节,56GHz以上高频测试能力的交付权改变
用系统看
本文暂未关联赛道。
产棱 · IndPrism 产业传导笔记
笔记时点:2026年9月25日
依据来源:商务部公告、FMI/R&M/Mordor/Insight公开摘要、公司公告与互动披露、iFinD、行业媒体与机构转述;无法独立核验项已在文中标注
摘要
VNA的产业机会不来自“仪器板块普涨”,而来自AI高速互连把56GHz/84GHz以上测试能力推成稀缺产能。市场规模的精确口径存在冲突,但瓶颈证据链清晰:需求上移、管制收紧、寡头交期拉长、国产验证周期较长。A股映射必须区分“有VNA产品”和“具备AI高频产线替代能力”。
本文最重要的两条纠错:鼎阳科技公开VNA最高频率为50GHz,67GHz是信号发生器口径;创远信科110GHz更接近扩展模块/系统能力,不能直接等同为一体台式VNA在AI PCB量产线的成熟替代。
目录
右键目录选择“更新域”可刷新页码。
一、结论:VNA的瓶颈不是单台仪器,而是高频能力、交付、管制和验证共同收缩 3
二、数据核验:市场规模口径冲突大,瓶颈证据强,供应缺口属于机构推断 4
三、需求机制:AI不是增加“测试次数”,而是把高频测试从实验室推进产线 6
四、供给瓶颈:寡头、管制、交期、上游芯片和计量体系五层叠加 8
五、国产替代真实进度:头部已跨入110—120GHz,但多数A股标的仍低于AI产线阈值 10
六、A股映射:优先看“高频能力+收入弹性+验证进度”,而不是名称里有没有VNA 12
七、风险与证伪条件 14
八、跟踪清单 15
九、参考来源 16
图1:瓶颈传导链
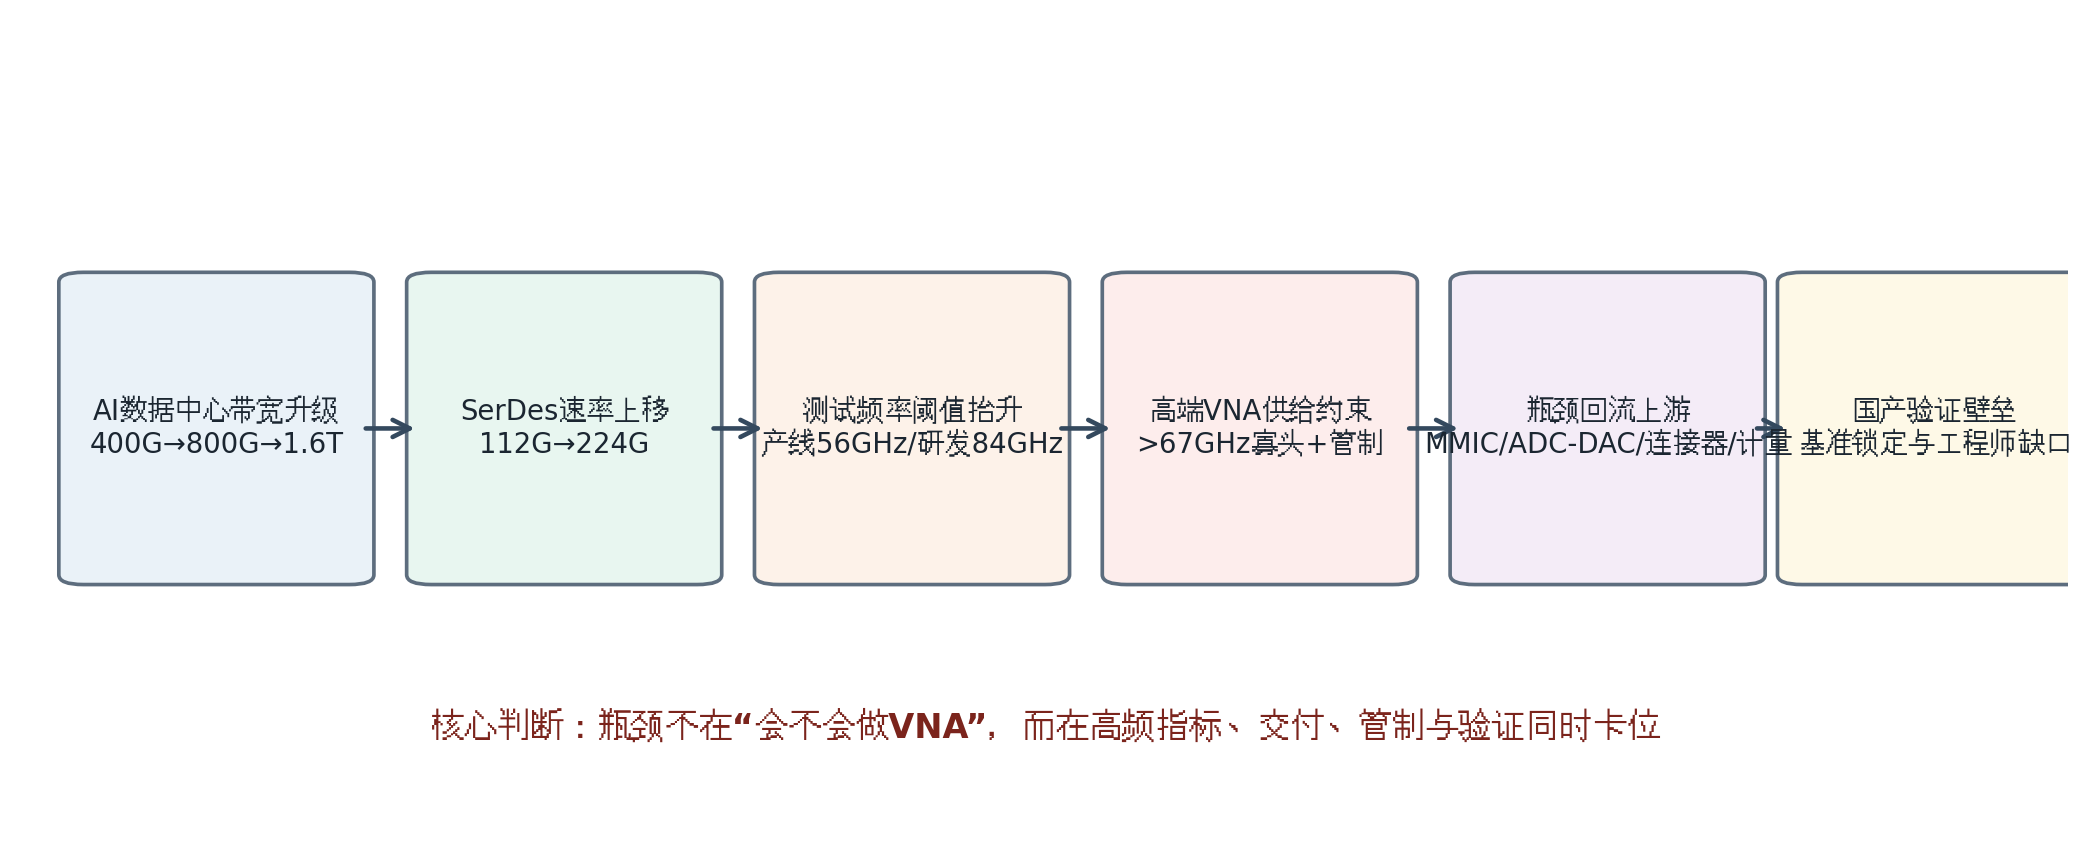
图1:AI带宽升级如何把高频VNA推成瓶颈;资料来源:公开资料整理。
图2:国产与海外频率阶梯
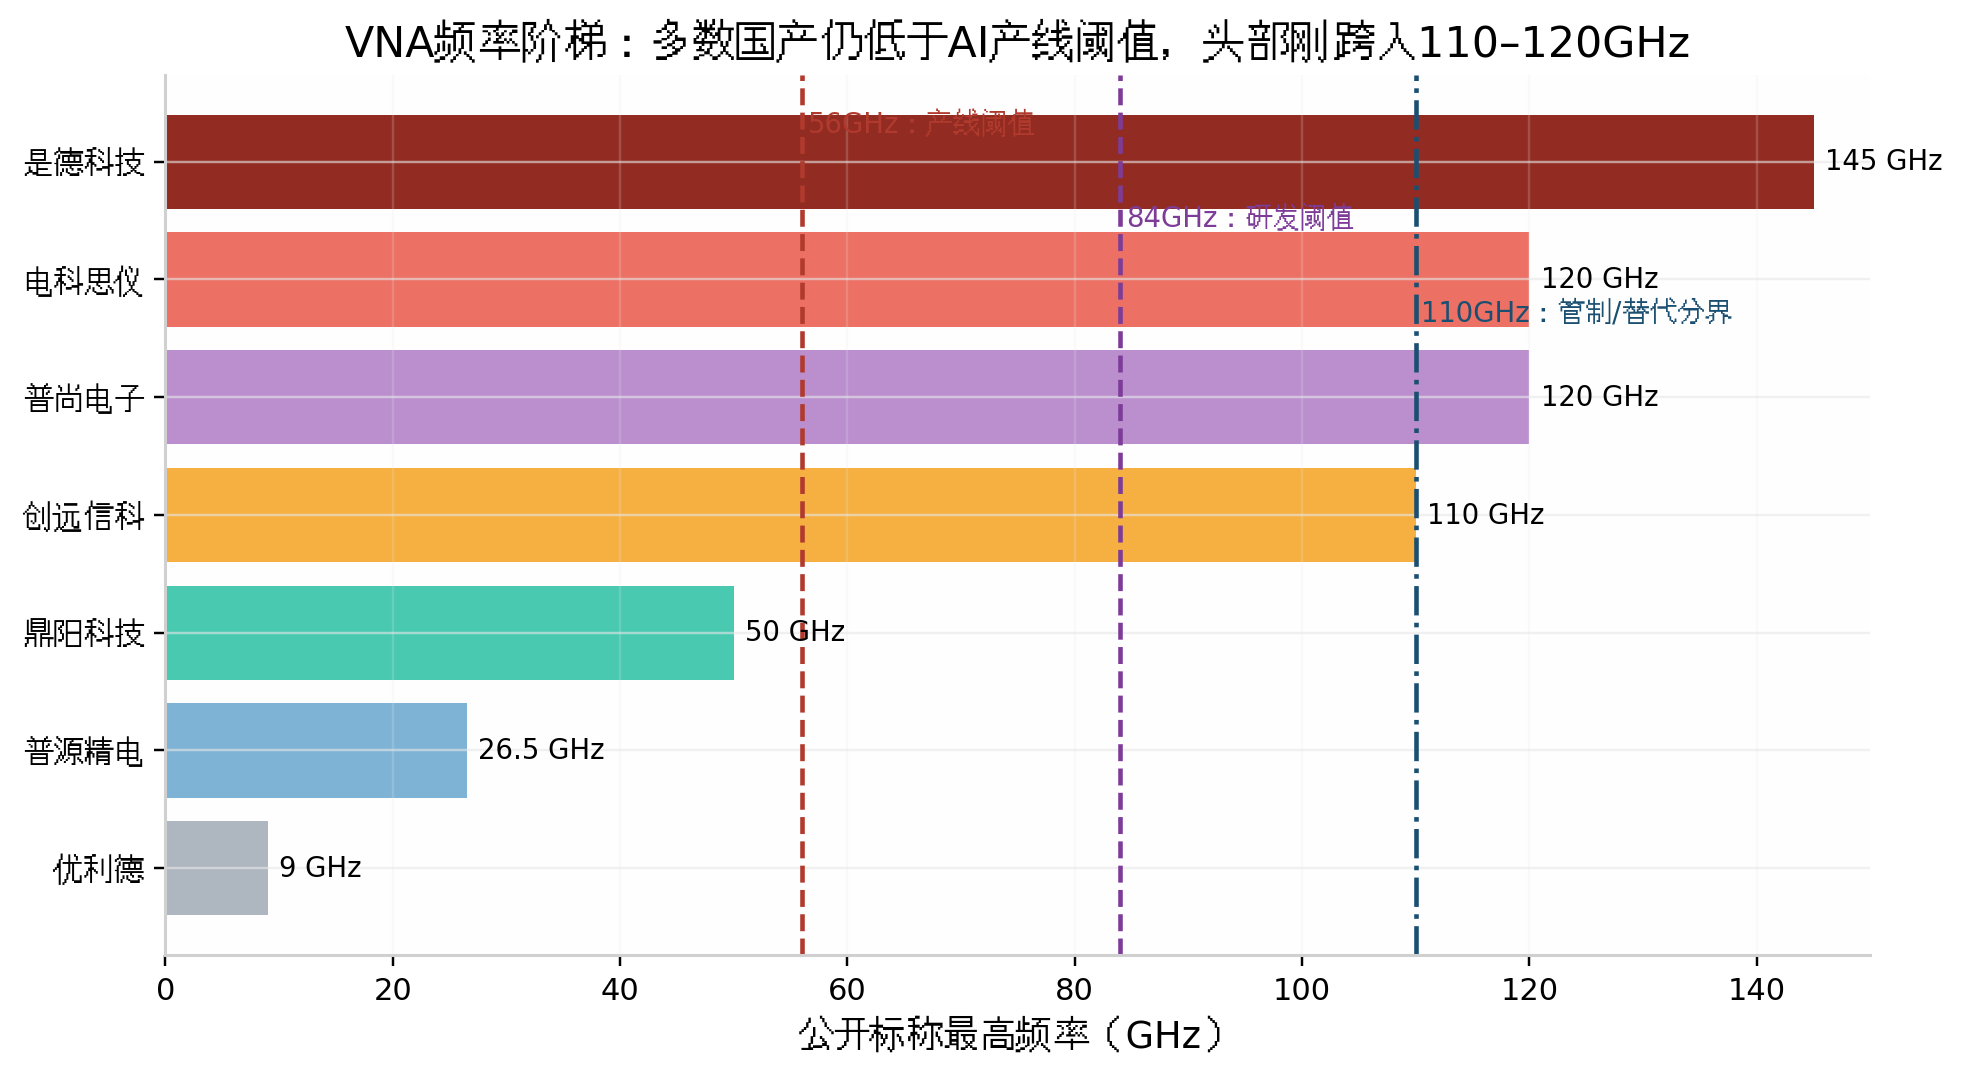
图2:多数国产VNA仍低于AI产线56GHz阈值;资料来源:公司公开资料、行业报道整理。
图3:暴露度—兑现概率矩阵
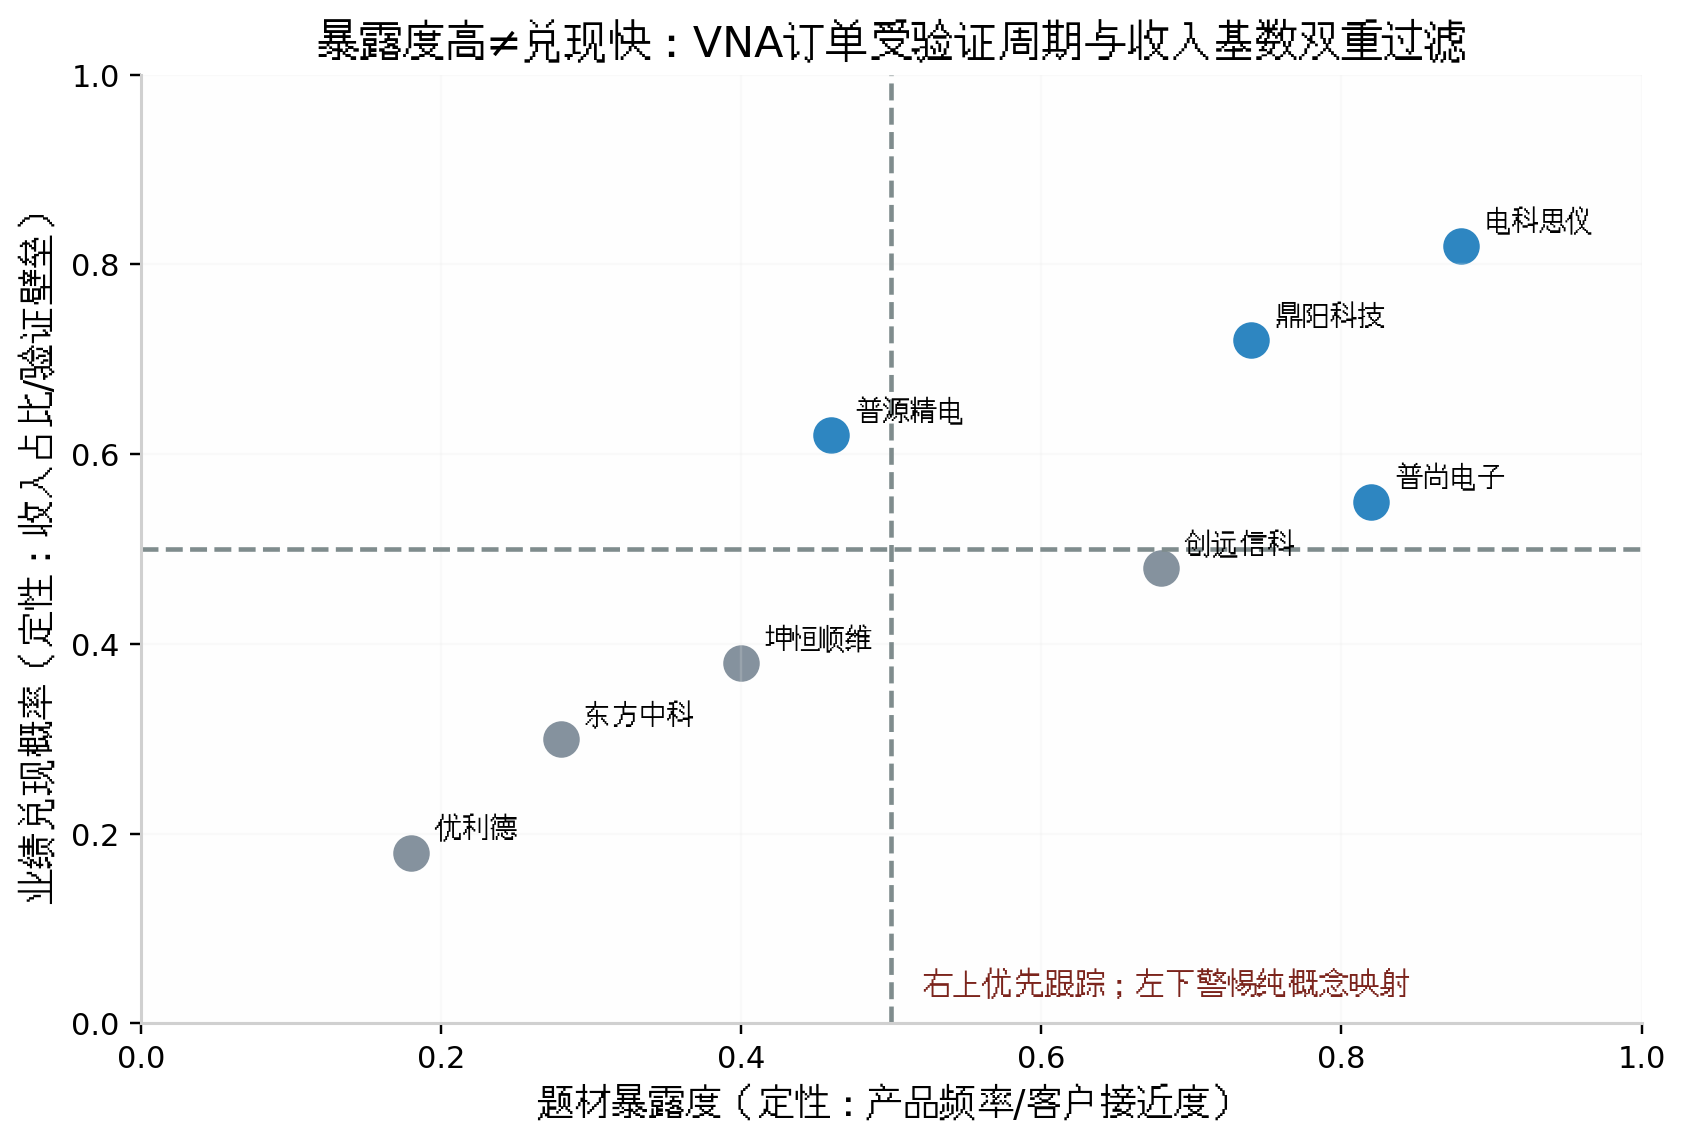
图3:高频暴露不等于利润兑现;资料来源:公开资料与定性评估。
一、结论:VNA的瓶颈不是单台仪器,而是高频能力、交付、管制和验证共同收缩
本报告的核心判断是:矢量网络分析仪(VNA)正在从传统射频测试仪器,变成AI数据中心高速互连扩张中的“隐形约束层”。需求端由400G/800G向1.6T迁移,SerDes从112G推向224G;测试端从研发验证下沉到PCB/连接器/线缆量产,对56GHz乃至84GHz以上频段提出刚性需求。供给端,高频VNA长期由是德科技、罗德与施瓦茨、安立等海外厂商主导,且商务部2025年第26号公告把43.5GHz、90GHz、110GHz等阈值写进出口管制框架,先进设备获取的不确定性上升。
因此,真正的瓶颈不是“国内有没有VNA产品”,而是四条线同时收紧:第一,56GHz/84GHz成为AI产线与研发的实际门槛;第二,高频整机供给受寡头产能与交期影响;第三,出口管制把高频、宽带、非线性分析能力纳入许可逻辑;第四,国产替代不是发布即替代,而要穿过客户基准、校准体系、射频工程师习惯与量产线稳定性验证。
与上一篇“湿实验”报告相同,本文区分三类事实:已可核验的公开事实、机构或公司口径、以及尚不能独立验证的产业链估算。凡属第三类,均不作为核心结论依据。
二、数据核验:市场规模口径冲突大,瓶颈证据强,供应缺口属于机构推断
市场规模存在明显口径差异。用户给定的FMI口径为2025年9.010亿美元、2035年12.746亿美元、CAGR约3.5%;但Research and Markets、Mordor Intelligence、Insight等公开口径分别落在约4.6亿—6.0亿美元区间。报告不采用单一精确值,而采用“数亿美元级、低个位数复合增长”的保守表述,并把判断重心放在结构性瓶颈而非总量弹性。
需求侧证据较强。多家研究机构和行业报道把AI数据中心800G/1.6T、224G SerDes与高频VNA需求直接连接;华泰相关观点被多家媒体转述为:224Gbps速率下生产测试需56GHz、研发需84GHz。该链条与OIF/高速以太网演进方向一致,可信度高于单一市场规模预测。
供应侧需要降级处理。“是德科技>67GHz交期超过一年”“2027年高端VNA缺口2000—3000台”目前主要来自机构/媒体转述,未见是德科技官方确认;可作为情景假设,不应作为确定事实。
| 核验项 | 结论 | 证据等级 |
| 全球VNA市场约9亿美元(FMI口径) | 方向可用,精确值不唯一 | B:咨询机构口径,存在冲突 |
| AI数据中心推动56/84GHz需求 | 成立 | A-/B+:行业链与机构转述一致 |
| 43.5/90/110GHz进入管制阈值 | 成立 | A:商务部2025年第26号公告 |
| 高端国产化率不足5%/国产份额4.1% | 基本成立,但需注意统计口径 | B:灼识/沙利文类口径 |
| 2027缺口2000—3000台 | 不能作为确定事实 | C:机构推断/媒体转述 |
| MMIC成本占比20%—28%、16bit/5GSPS ADC高度依赖 | 方向合理,数值未充分独立验证 | C:产业链估算 |
三、需求机制:AI不是增加“测试次数”,而是把高频测试从实验室推进产线
AI服务器内部互连、交换机、光模块、背板连接器和高速线缆的带宽升级,使S参数、插入损耗、回波损耗、串扰和阻抗一致性从“研发指标”变成“出货门槛”。当链路从112G向224G迁移,低频外推不再可靠,测试频率必须覆盖更高谐波与更宽带宽,VNA从研发工具变成产线质量控制设备。
这一变化的关键不在“仪器总量”,而在“高频合格产能”。低频VNA可以国产化替代,但AI高速互连关心的是高频动态范围、迹线噪声、端口扩展、夹具去嵌入和长期稳定性。任何一项不达标,都会导致测试数据不能进入客户基准库,进而无法用于量产放行。
因此,需求传导顺序是:AI资本开支上升 → 高速互连层数与速率提高 → 高频S参数测试覆盖率提高 → 高频VNA与校准件/连接器/夹具需求上升 → 具备高频能力与交付保障的厂商受益。
四、供给瓶颈:寡头、管制、交期、上游芯片和计量体系五层叠加
第一层是整机寡头。高端VNA长期由是德科技、罗德与施瓦茨、安立主导;高频段的竞争不是价格竞争,而是指标、可靠性、软件生态和全球服务网络竞争。第二层是出口管制。商务部2025年第26号公告明确涉及“43.5GHz以上且最大输出功率超过15dBm”“90GHz以上”“110GHz以上”等描述,并把50—110GHz非线性分析能力纳入相关限制语境,说明高频VNA已被纳入敏感测试能力管理。
第三层是交期与配置锁定。高端VNA通常不是标准现货逻辑,而是按端口数、频率扩展、校准件、软件选件与系统集成交付;AI客户一旦导入某家基准,就会同步锁定夹具、去嵌入模型和测试脚本,替换成本极高。第四层是上游芯片与器件。毫米波MMIC、宽带ADC/DAC、低相噪源、精密连接器和校准标准共同决定整机上限;其中部分成本占比与进口依赖数据尚缺权威公开披露,本报告只作方向性判断。
第五层是计量与工程师体系。高频VNA不是“买回来就能用”,需要计量溯源、校准周期、夹具库、测试规范和射频工程师经验共同支撑。国内短板不只在仪器,也在高频测试方法论和量产导入经验。
五、国产替代真实进度:头部已跨入110—120GHz,但多数A股标的仍低于AI产线阈值
国产阵营出现明显分层。电科思仪在公开资料中已展示120GHz乃至太赫兹方向能力,具备国家队属性;普尚电子公开标称SP8120覆盖500Hz—125GHz、稳定工作至120GHz,显示非主流民企在高端指标上突破很快;创远信科110GHz更接近扩展模块/系统方案,不能简单等同于一体台式VNA在AI PCB量产线的全面替代;鼎阳科技公开VNA最高为50GHz,67GHz对应的是信号发生器而非VNA,需纠正市场误读;普源精电DNA系列公开到26.5GHz,优利德VNA业务占比不足1%且最高约9GHz,更多是题材映射而非利润主线。
这意味着A股“VNA概念”与“AI高频VNA受益”不能画等号。真正需要跟踪的是:是否具备56GHz以上稳定量产能力、是否有高速PCB/连接器/光模块客户验证、是否能提供端口扩展与自动化测试系统、以及高频产品收入占比是否大到足以影响利润表。
| 公司/阵营 | 公开频率能力 | 与AI高频需求关系 | 报告判断 |
| 电科思仪 | 公开资料指向120GHz/太赫兹方向 | 最接近高端替代 | 核心观察对象,但A股映射需看上市主体与订单披露 |
| 普尚电子 | 标称125GHz,稳定120GHz | 指标进入高端区 | 非上市/融资口径需持续核验 |
| 创远信科 | 110GHz扩展系统 | 具备高频系统能力 | 不可按一体台式VNA线性外推 |
| 鼎阳科技 | VNA公开至50GHz | 受益高端化但低于56GHz阈值 | 更像高端射频线升级受益者 |
| 普源精电 | 26.5GHz | 与AI高频产线距离较远 | 平台型仪器公司,非VNA纯标的 |
| 优利德 | 约9GHz且占比不足1% | 基本不对应高端VNA瓶颈 | 警惕概念化交易 |
六、A股映射:优先看“高频能力+收入弹性+验证进度”,而不是名称里有没有VNA
第一层:高频能力真实、且可能直接承接国产替代的公司或阵营,包括电科思仪体系、普尚电子、创远信科。其中电科思仪更偏国家战略与高端计量,普尚电子体现民企高频突破,创远信科更接近通信测试系统与模块扩展。第二层:产品高端化受益但尚未跨入56GHz VNA门槛的通用仪器公司,主要是鼎阳科技、普源精电。它们的逻辑是高端射频微波产品线升级,而不是直接吃下110GHz AI产线订单。第三层:题材相关但业绩贡献很弱的公司,如优利德,应以风险提示为主。
iFinD增长指标显示,2026年一季度普源精电营业收入同比约38.0%,鼎阳科技约22.9%,优利德约27.0%;这组数据说明通用仪器景气度回升,但不能直接证明高频VNA订单已经兑现。鼎阳科技披露2026Q1射频微波类产品收入同比增长173.94%,属于公司e互动口径,应作为“高端产品线加速”的强信号,同时注意其披露口径是射频微波大类,不等同于VNA单项。
投资研究的正确顺序应是:先确认频率与系统形态,再确认客户验证,再确认收入占比,最后才讨论估值弹性。任何跳过验证环节直接映射“AI高频测试”的公司,都应降级为观察仓或主题仓。
七、风险与证伪条件
第一,若AI数据中心资本开支节奏放缓,或800G/1.6T导入低于预期,高频测试需求会后移。第二,若海外高端设备供给恢复、交期缩短,国产替代的紧迫性会下降。第三,若国内高频整机在动态范围、稳定性、校准生态上无法通过头部客户验证,发布会参数不会转化为收入。第四,若市场把50GHz以下产品错误定价为110GHz替代逻辑,相关标的存在回撤风险。
最重要的证伪信号是:AI高速互连客户重新接受低频外推或仿真替代实测。如果算法与建模仿真显著降低高频实测覆盖率,VNA瓶颈会被削弱;但在高速链路可靠性要求不断提高的现实中,这一情景短期概率较低。
八、跟踪清单
建议跟踪六类指标:1)224G SerDes与1.6T光模块量产节奏;2)头部PCB/连接器厂商高频测试设备采购;3)56GHz/84GHz以上VNA中标与交付周期;4)国产厂商高频整机收入占比;5)计量院校准能力与高端连接器/校准件国产化进度;6)商务部及海外管制清单更新。
对A股而言,最值得建立的是“高频VNA能力—客户验证—收入弹性”三张表,而不是简单概念池。
九、参考来源
商务部公告2025年第26号;Future Market Insights《Vector Network Analyzer Market Outlook 2025-2035》;Research and Markets、Mordor Intelligence、Insight等VNA市场规模公开摘要;华泰及行业媒体关于224G/56GHz/84GHz测试需求的公开转述;电科思仪、鼎阳科技、普源精电、创远信科、优利德、普尚电子公开资料与投资者互动披露;iFinD公司资料与2026Q1增长指标。
说明:未能独立验证的产业链估算已在正文降级处理;涉及公司互动平台数据均视为公司口径。
结语
VNA不是传统仪器复苏故事,而是AI硬件瓶颈向测试设备传导的样本。真正值得定价的,不是“国产替代”四个字,而是谁能在56GHz以上做出可交付、可校准、可复现、可被客户基准接受的系统能力。
本文为产业研究笔记,据公开信息整理,不构成投资建议。判断留给读者。
数据截至2026年9月25日
产棱 · IndPrism | 全球产业传导研究系统。
仅为产业结构观察与方法讨论,不构成任何投资建议。