远东股份(600869.SH):从"卖电缆"到"卖算力基础设施":光棒+液冷双轮驱动
用系统看
本文暂未关联赛道。
产棱 · IndPrism 产业传导笔记
笔记时点:2026年10月15日
依据来源:公司定期报告、iFinD、高盛/TrendForce/IDC等行业预测、券商研报
核心观点
未来三年(2026-2028),全球AI数据中心建设将从"堆GPU"进入"堆基础设施"阶段。供电、互联、散热三大环节中,互联(光纤)和散热(液冷)的供需缺口最大、扩产周期最长、利润最厚。远东股份是A股唯一同时卡位这三大环节的公司——线缆(供电基本盘)、光棒/光纤(互联第二曲线)、液冷(散热第三曲线)。
本报告的核心前瞻性判断:
- 光棒是2026-2028年AI算力产业链中供需缺口最大、扩产最慢、利润最厚的环节。全球具备规模化制棒能力的企业不足20家,扩产周期18-24个月。远东从"买棒拉丝"向"自主制棒"升级,定增20亿扩产1800吨光棒,2027年达产后光棒产能迈入全球前五,这是公司价值重估的核心引擎。
- 液冷正从"可选项"变为"必选项"。英伟达Rubin平台100%强制液冷,全球AI数据中心液冷渗透率将从2024年14%升至2027年约45-50%。远东收购富的旺旺补齐散热环节,形成"供电-互联-散热"AIDC闭环,这是估值从制造业向算力基础设施切换的关键一跃。
- 但当前400亿市值已隐含了光棒顺利放量+液冷并表贡献增量的预期。若2027年光棒产能利用率不及70%或液冷大客户认证延迟,估值将面临戴维斯双杀。投资远东的本质是"用传统缆网的低估值,买光棒+液冷的成长期权"——期权的行权条件是产能爬坡与大客户认证。
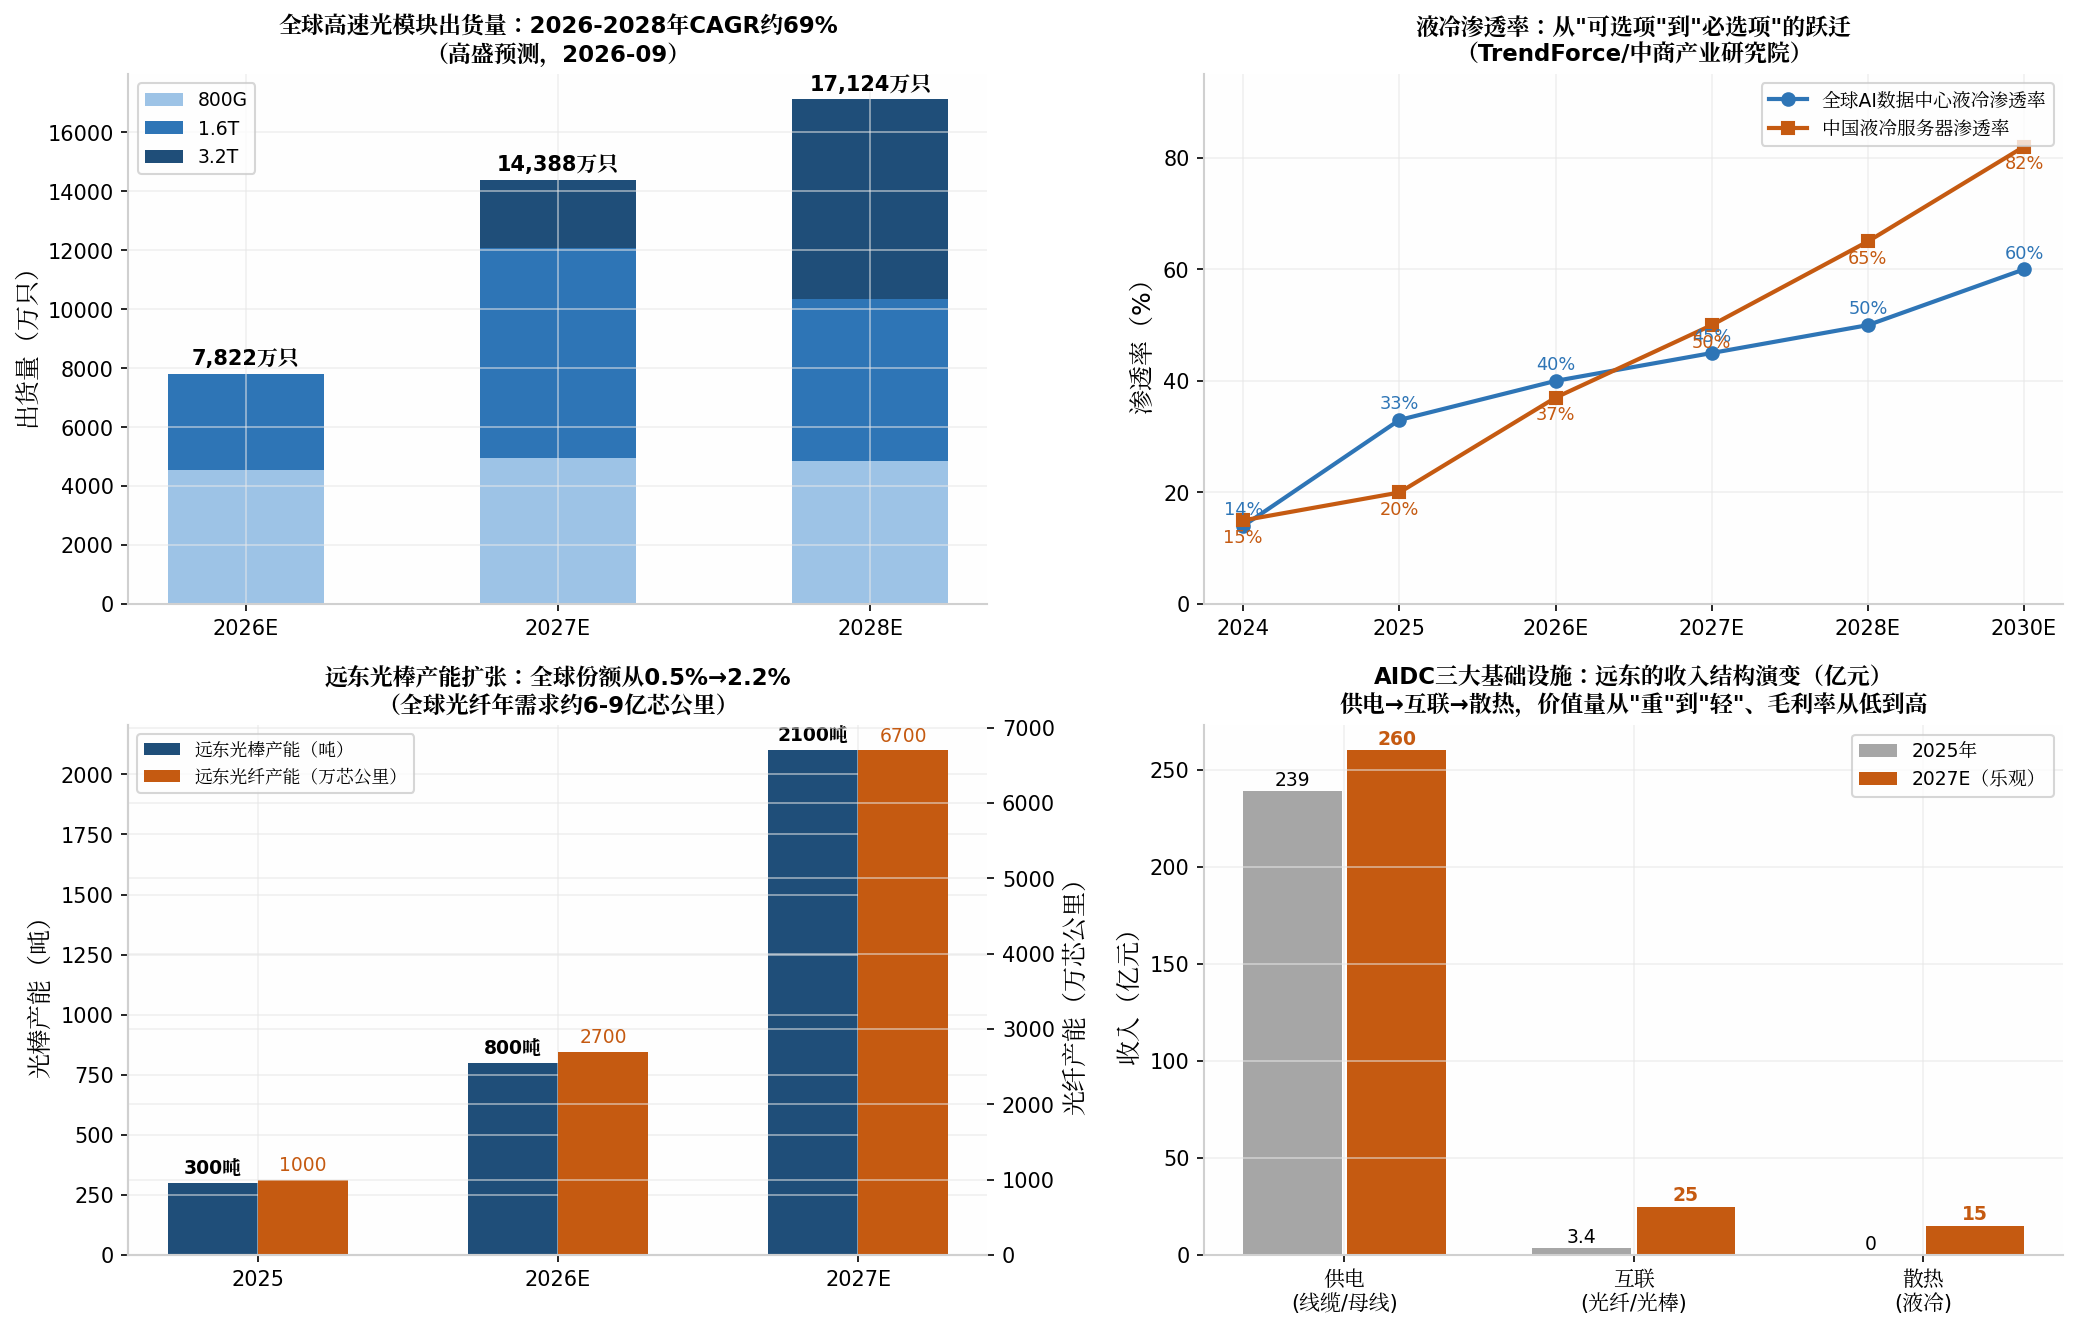
图1:AI光模块出货预测、液冷渗透率跃迁、远东光棒产能扩张、AIDC收入结构演变
一、产业趋势:未来三年AI基础设施的三大缺口
1.1 互联缺口:光模块出货量三年翻三倍,光纤是"隐形瓶颈"
高盛2026年9月将全球光模块市场规模预测大幅上调:2026-2028年分别约677亿、1314亿、1485亿美元,较此前预测上调33%、81%、115%。其中800G及以上光模块出货量将从2026年的7822万只增至2028年的1.71亿只,CAGR约69%。<REF>cite✦tools://web_search:19#1:~:text=高盛9月初发布的最新研报则将2026—2028年的全球光模块市场规模预测分别大幅上调至约677亿美元、1314亿美元和1485亿美元</REF>
但市场注意力集中在光模块(中际旭创、新易盛),却忽视了更上游的"隐形瓶颈"——光纤预制棒。每一只光模块背后都需要光纤连接,AI数据中心内部光纤用量是传统数据中心的10倍以上。据CRU数据,2025年全球数据中心光纤用量6960万芯公里,2026年有望突破1亿芯公里(+150%)。日本光纤巨头已宣布涨价,海外云巨头正排队与中国光纤厂商签订长期供应协议——他们担心的不是价格,而是"买不到"。<REF>cite✦tools://web_search:19#9:~:text=全球AI数据中心的光纤,已经到了"抢"的地步...他们担心的不是价格,而是"万一买不到怎么办"</REF>
前瞻判断:光模块的产能瓶颈在光芯片和DSP,而光纤的产能瓶颈在光棒。光棒扩产周期18-24个月,是产业链中最难快速复制的环节。2026-2027年,谁有光棒产能,谁就能吃到AI光纤涨价的利润。G.657.A2光纤价格已从2025年的32元/芯公里涨至2026年的240元,涨幅650%。
1.2 散热缺口:液冷渗透率四年从14%到60%
英伟达Vera Rubin平台全面采用100%全液冷架构,单机柜功率206千瓦远超风冷30千瓦上限。谷歌TPU v7单芯片功耗980W,要求100%液冷。TrendForce预测液冷在AI芯片的渗透率将从2025年33%升至2026年53%、2027年逼近60%。<REF>cite✦tools://web_search:19#6:~:text=液冷散热在AI芯片的渗透率将从2025年的约33%,上升至2026年的53%</REF>
市场规模方面,中金预测2026年全球智算中心液冷市场规模1147亿元(+273%),2027年仍保持高增长;国内液冷数据中心市场将从2026年232.5亿元增至2028年470.4亿元。中国液冷服务器渗透率将从2026年37%升至2027年50%临界点、2030年82%。<REF>cite✦tools://web_search:19#24:~:text=全球智算中心液冷市场规模将达1147亿元,同比增长273%</REF>
前瞻判断:液冷行业的竞争格局将在2027年定型。当前外资+台资主导英伟达/谷歌链液冷,国内厂商依托汽车热管理经验快速入局。窗口期在2026-2027年——谁先通过大客户认证、谁的产能先爬坡,谁就能在格局固化前占据一席之地。远东收购富的旺旺(国家级专精特新小巨人,主营液冷散热核心部件),正是在窗口期关闭前抢到了入场券。
1.3 供电缺口:800V直流架构重塑线缆价值量
Vertiv计划2026年下半年发布800VDC电力产品组合,配合英伟达2027年Rubin Ultra平台。800VDC架构将显著提升数据中心供电线缆的技术门槛和价值量——传统400V架构下线缆以铜排为主,800VDC需要更高耐压等级、更低损耗的特种线缆。远东在智能电网线缆领域的技术积累可直接迁移。
二、远东的卡位:从"买棒拉丝"到"自主制棒"的价值跃迁
2.1 光棒:为什么这是逻辑最硬的一条线
光纤预制棒占据光纤总成本的80%以上,技术壁垒最高、利润最厚。全球具备规模化生产能力的企业不足20家,呈寡头垄断格局。此前远东的光纤业务是"买棒拉丝"——外购光棒、拉成光纤出售,毛利率受制于人。定增20亿投建1800吨全合成光棒项目后,公司将实现VAD+OVD全流程自主可控,摆脱对RIC套柱的外部依赖。<REF>cite✦tools://web_search:9#21:~:text=项目采用VAD+OVD全合成工艺,摆脱对RIC套柱的外部依赖,实现光棒技术完全自主可控</REF>
产能节奏:2025年现有300吨 → 2026年800吨 → 2027年2100吨(达产后总产能2000吨级,对应约6700万芯公里光纤)。全球光纤年需求约6-9亿芯公里,远东光纤产能份额将从约0.5%提升至2.2%——看似不大,但AI数据中心用的高端光纤(G.657.A2、空芯光纤)占比远高,且光棒自产后成本大幅下降(公司测算达产后年增成本节约净收益3.76亿元)。
AI全光互联业务的爆发已验证需求真实性:2026H1营收同比+286.7%,净利润同比+472.3%;2026Q1营收3.39亿元(+146.9%),在2025年全年+76.5%的高基数上继续加速。产品聚焦G.657.A2弯曲不敏感光纤(适配数据中心超短距互联)及空芯反谐振光纤(面向T比特级算力网络),服务全球领先云服务商。<REF>cite✦tools://web_search:9#5:~:text=2026H1,公司AI全光互联领域实现营业收入同比增长286.70%,净利润同比增长472.31%</REF>
2.2 液冷:收购富的旺旺的战略意图
2026年8月,子公司远东电气拟以2.16亿元收购惠州市富的旺旺实业80%股权。富的旺旺为国家级专精特新"小巨人"企业,主营液冷散热核心部件及热管理产品,2025年营收2.56亿元、净利润1416万元,2026Q1净利润773万元(年化约3100万,收购PE约7倍)。<REF>cite✦tools://web_search:9#23:~:text=2026年8月,子公司远东电气拟以2.16亿元收购惠州市富的旺旺实业80%股权</REF>
前瞻判断:这笔收购的战略价值远大于财务价值。液冷行业的核心竞争力在于"芯片级认证"——CPU/GPU液冷模组需要通过芯片厂商的严格认证才能进入供应链。富的旺旺已有液冷核心部件的技术积累和客户基础,远东借此从"线缆供应商"升级为"AIDC基础设施解决方案商",形成"供电(线缆)-互联(光纤)-散热(液冷)"闭环。在AIDC客户眼中,能提供三大基础设施的供应商比单一产品供应商粘性高得多。
公司液冷技术聚焦"仿生歧管微通道+界面复合材料",产品覆盖芯片级(CPU/GPU液冷模组、TIM)到系统级(Manifold、机架式/机柜式CDU)全系列,致力于成为全球领先AI芯片公司、云服务商、国内芯片龙头企业的技术解决方案提供商。
2.3 供电基本盘:被低估的"现金牛+技术迁移"
智能缆网2025年营收239亿元(+5.28%),千万元以上订单125.66亿元(+20.68%)。这块业务的价值不在于增速,而在于:① 稳定的经营现金流支撑新业务投入;② 智能电网线缆技术可直接迁移至800VDC架构;③ 海缆(深远海漂浮式动态海缆中标)、核缆(华龙一号+核聚变EAST)提供高端化期权。
三、财务前瞻:从"1%净利率"到"3%净利率"的路径
远东过去的问题不是收入不够大(280亿+),而是净利率太薄(0.2%-1%)。未来三年利润结构改善的三条路径:
- 路径一:光棒放量(弹性最大)光棒自产后,光纤业务毛利率将从"买棒拉丝"的15-20%提升至自主制棒的40%+。按2027年2100吨光棒、对应6700万芯公里光纤测算,仅成本节约就达3.76亿/年(公司问询函回复),若叠加光纤涨价弹性,光通信业务净利有望达8-12亿
- 路径二:液冷并表(从0到1)富的旺旺2026Q1年化净利约3100万,并表后叠加远东自身液冷业务(芯片级模组+CDU),2027年液冷板块净利有望达2-3亿。若通过英伟达/谷歌链认证,弹性将进一步打开
- 路径三:电池减亏(周期反转)锂电铜箔行业2024-2025年处于周期底部,加工费低迷。宜宾基地6万吨产能爬坡+HVLP超低轮廓铜箔(AI服务器用)认证通过,2027年有望从年亏3-4亿转为盈亏平衡甚至微利——每减亏1亿直接增厚归母净利
综合测算:若三条路径均兑现,2027-2028年归母净利有望达15-22亿元,净利率从0.2%提升至3-4%。对应届时300-400亿营收体量,这是从"线缆制造商"到"算力基础设施平台"的价值重估基础。
四、估值:当前价格隐含了什么预期,错在哪里
当前市值约401亿(18.08元×22.19亿股)。我们反推市场隐含的预期:
- 按2027年一致预测净利18.69亿计算,当前PE约21倍——市场已部分定价光棒放量+液冷并表的中性情景
- 若光棒2027年达产且光纤价格维持高位,光通信板块净利可达10亿+,给30倍PE即300亿市值;液冷板块净利2-3亿,给40倍PE即80-120亿;传统缆网+电池+机场净利5-6亿,给15倍PE即75-90亿——合计455-510亿,较当前有13%-27%上行空间
- 若光棒产能利用率不及70%或液冷大客户认证延迟,2027年净利可能仅8-10亿,给15倍PE即120-150亿——较当前有63%-70%下行风险
关键结论:当前价格处于"中性偏乐观"定价区间,上行空间取决于光棒爬坡速度和液冷认证进度这两个可跟踪的变量。投资远东的本质是"用传统缆网的低估值,买光棒+液冷的成长期权"。
五、风险因素与跟踪指标
核心风险:
- 公司2023-2025年归母净利润分别为3.20亿、-3.18亿、0.59亿,盈利极不稳定;资产负债率80.17%,控股股东质押比例79.83%(7.92亿股已质押),大股东年内减持16.78亿元——治理结构是最大非产业风险
- 此前三次定增(2016-2022年)均以失败告终,本次20亿定增能否落地存在不确定性;若定增失败,光棒扩产资金需自筹,将显著加杠杆
- 光棒扩产项目2027年才达产,当前股价已部分透支远期业绩;光纤价格650%的涨幅若引发行业产能集中释放,2027年后价格可能回落
- 液冷行业竞争格局未定,外资+台资主导英伟达/谷歌链,国内厂商众多,富的旺旺能否在窗口期内通过大客户认证存在不确定性
建议跟踪的五个先行指标:
- 定增审核进度与发行结果(上交所已受理,9月完成问询回复)
- 光棒月产能爬坡数据(2026年800吨目标是否达成)
- AI全光互联业务季度营收环比(验证286%增速的可持续性)
- 液冷业务并表后季度收入及英伟达/谷歌/国内芯片龙头认证进展
- G.657.A2光纤价格走势与长飞、亨通、中天等竞争对手的扩产动态
— 报告结束 —
本文为产业研究笔记,据公开信息整理,不构成投资建议。判断留给读者。
数据截至2026年10月15日
产棱 · IndPrism | 全球产业传导研究系统
参考资料
[1] 高盛:全球光模块市场预测上调(2026-09-07,财联社)
[2] TrendForce:液冷散热在AI芯片渗透率预测(2026-08-17)
[3] 中商产业研究院:中国液冷服务器渗透率预测(2026)
[4] 中金公司:全球智算中心液冷市场规模预测(2026)
[5] 远东股份2026年度向特定对象发行A股股票预案及问询函回复(2026-04-21、2026-09-29)
[6] 远东股份2025年年度报告、2026年半年报(巨潮资讯网)
[7] 上海证券报:远东股份20亿元定增获上交所受理(2026-07-27)
[8] 界面新闻:82%营收靠电缆,股东减持16亿,远东股份凭什么撑起440倍PE?(2026-09-11)
[9] 雪球:谷歌TPU出货预期上调与光纤供需缺口(2026-06-18)
[10] iFinD:远东股份财务数据、盈利预测、行情数据
仅为产业结构观察与方法讨论,不构成任何投资建议。