产棱观察 | AI制药把分子越做越多,卡脖子的变成湿实验,订单流向卖水人
用系统看
本文暂未关联赛道。
产棱 · IndPrism 产业传导笔记
笔记时点:2026年9月24日
| 摘要:AI制药正在从算法竞赛切换为湿实验吞吐竞争。设计端每提高一轮候选分子产出,表达、纯化、结合、活性、ADME、毒理和CMC就要多承接一轮验证。监管提速解决的是“更快进入早期临床”,不替代实验数据本身。因此,本轮最值得跟踪的不是“谁拥有模型”,而是谁能高通量交付可审计实验数据,并把订单转成收入、毛利率和现金流。 |
目录
一、核心判断:瓶颈从算力移到验证 2
二、近月催化复盘与核验 3
三、机制拆解:为什么瓶颈是湿实验 5
四、传导地图:订单沿哪条链扩散 6
五、A股核心对象:分层与公司卡 8
六、非A股映射:只作海外验证样本 13
七、配置节奏:先兑现,再暴露,后期权 14
八、风险与证伪条件 15
九、跟踪清单 16
参考资料 17
摘要
本报告讨论一条正在形成的生物医药产业瓶颈:AI让候选分子变多、变快,湿实验验证成为共同约束。近一个月,诺和诺德与Anthropic合作、礼来TuneLab接入金斯瑞/Twist/Ginkgo、Iambic Therapeutics递交上市申请、Anew Labs完成大额融资、Boehringer Ingelheim与Envisagenics达成多年期多靶点合作,这些事件指向同一事实:头部买方开始为标准化的实验验证能力付费。
产业状态应定性为“早研范式切换期”,而不是全面业绩兑现期。A股最先受益的是能直接承接AI验证订单的蛋白与抗体服务商;其次是已有订单数字的早期研发服务商;再其次是培养基、色谱填料、测序与自动化入口;模式动物属于外溢层;mRNA原料酶标的位置稀缺但兑现不足,只能按期权处理。
| 核心结论:AI把“设计过剩”推向“验证稀缺”。利润池正在从算法叙事,移向可交付数据的湿实验层;但只有当订单进入报表,主题才会变成盈利中枢。 |
一、核心判断:瓶颈从算力移到验证
本轮变化不是AI制药概念卷土重来,而是研发价值链的入口被重新定价。过去两年,市场关注点集中在模型能力、算力规模和分子生成速度;当设计端边际成本快速下降,真正约束研发效率的环节转移到湿实验:一个AI模型可以一夜生成上千条序列,但表达、纯化、结合、活性、ADME、毒理、制剂和CMC不能靠提示词完成。
更关键的是,监管提速只改变“进临床”的速度,不改变“成药”的验证负担。FDA的AI审评试点让AI设计药物更快进入早期临床,但临床前失败、二期三期失败和CMC可预期性仍然是硬约束。换句话说,AI让候选分子更快抵达验证门口,验证门口因此更拥挤。
所以,判断一家公司是否受益,不看它是否宣称“AI赋能”,而看三个硬标准:第一,是否有高通量自动化湿实验能力;第二,实验数据是否回流自有平台,形成设计—实验—数据—模型迭代闭环;第三,是否已经进入全球头部药企、Biotech或科技公司的供应链。三条都满足,湿实验室才是数据资产;只替客户做项目,实验室仍然只是产能。
二、近月催化复盘与核验
下表复盘近月关键事件。核验原则很简单:公司公告和监管文件优先级最高;媒体知情人士消息保留但降权;涉及A股标的池时,只纳入A股公司,海外与港股公司仅作映射。
| 日期 | 事件 | 产业含义 | 核验与修正 |
| 9月16日 | 诺和诺德与Anthropic合作 | 大型药企把前沿模型引入研发流程,AI从外围工具进入核心研发组织 | 官方合作成立;“Claude进湿实验室”细节以路透转述为主,强度中等 |
| 9月16日 | 礼来TuneLab接入金斯瑞、Twist、Ginkgo | AI平台开始外接标准化湿实验服务,形成联邦学习所需数据层 | 金斯瑞公告蛋白表达纯化与表征;Twist/Ginkgo服务内容由公司披露 |
| 9月17日 | Novo与Orbis Medicines协议,最高14亿美元 | 生成式AI加高通量化学用于口服大环,目标替代注射疗法 | 日期多写9月17至18日;不是已上市药物,仍是发现平台合作 |
| 9月17日 | 罗氏与Dualitas Therapeutics合作 | 用AI筛选30万以上双抗组合,服务自免双抗发现 | 日期为9月17日;用户材料写9月22日需修正 |
| 9月18日 | Electra Therapeutics上市 | IPO窗口重开,早期创新资产重新获得资本供给 | 15美元定价,募资约3.5亿美元 |
| 9月22日 | Boehringer与Envisagenics合作,潜在超10亿美元 | AI从生成分子扩展到RNA剪接靶点发现,并可服务ADC/TCE | 首付款未披露,不能按10亿美元已确认收入理解 |
| 9月21至22日 | Iambic递交IPO申请;Anew Labs融资2.9亿美元 | Design-Make-Test闭环和独立AI药企开始被公开资本市场定价 | Iambic以SEC S-1为准;Anew融资为路透知情人士口径,需等公司确认 |
| 2026年内 | Isomorphic Labs AI设计药物临近首次人体 | 若进入临床,将是AI设计药物身份的标志性节点 | 截至本笔记仍应表述为“临近/推迟至2026年底预期”,非已成功 |
这些事件的共同点不是“AI又热了”,而是湿实验供应商被系统性接入头部平台:礼来TuneLab需要金斯瑞、Twist、Ginkgo提供表达、表征与ADME;Iambic把Design、Make、Test写成闭环;Orbis和Dualitas卖的不是通用算法,而是可验证的新分子形态与新组合。
三、机制拆解:为什么瓶颈是湿实验
3.1 AI改变的是设计端边际成本
AI对药物发现最大的贡献,是把“提出候选分子”的边际成本打下来。蛋白设计、抗体人源化、亲和力成熟、linker-payload选择、口服大环生成、RNA剪接靶点挖掘,都因为模型迭代而变快。但设计端变快之后,系统瓶颈会自然迁移到最慢、最贵、最难自动化的环节。
3.2 验证端有三个不可替代
第一不可替代是表达与纯化:AI可以给序列,不能给足量、正确折叠、低内毒素、可放大的蛋白。第二不可替代是功能数据:结合活性不等于细胞功能,细胞功能不等于药代安全。第三不可替代是监管可审计:IND需要的是可追溯、可重复、符合GLP/GMP逻辑的数据包,而不是模型置信度。
3.3 为什么订单先打上游
当AI平台进入高频迭代,最先放量的是可标准化、可复购的上游服务:蛋白表达、抗体纯化、亲和力验证、基因合成、测序、ADME和细胞培养耗材。因为这些环节像“研发水电煤”,每一轮设计都需要重新消耗。临床前CRO和模式动物也受益,但它们更依赖项目制订单,弹性与确认节奏慢于标准试剂和服务。
这一机制和GLP-1、ADC不同。GLP-1是单一适应症需求爆炸,ADC是payload和偶联工艺瓶颈;湿实验数据层是研发范式变化带来的通量再通胀。只要AI继续提高候选分子产出,验证环节就需要复购;反之,如果未来算法显著减少需要实体合成的分子数量,需求逻辑就会反转。
四、传导地图:订单沿哪条链扩散
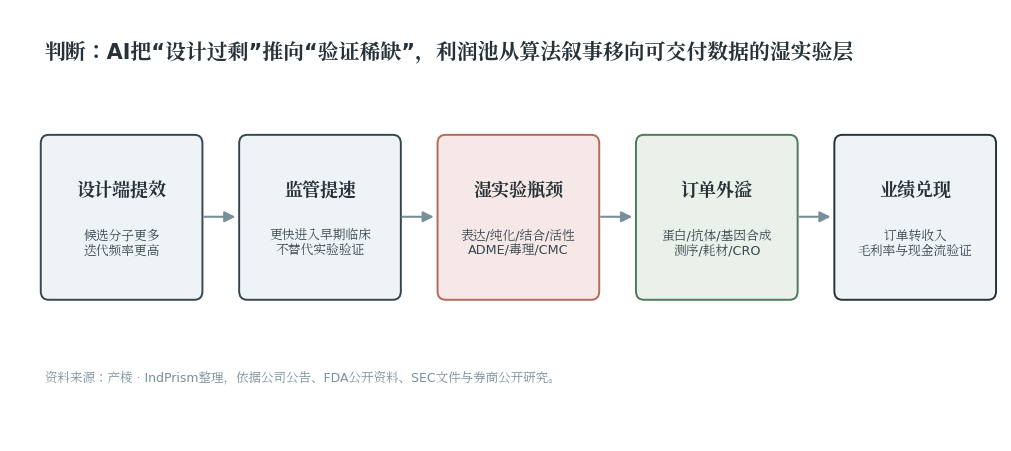
图1:AI制药瓶颈迁移链条。资料来源见图注,产棱 · IndPrism整理。
| 链条位置 | 受益环节 | A股核心对象 | 验证信号 |
| 构建 | 基因合成、蛋白表达、抗体纯化、亲和力验证 | 百普赛斯、义翘神州 | AI/高通量订单披露;海外客户占比;CRO服务毛利率 |
| 测试 | 活性、ADME、检测、测序、自动化 | 华大智造、诺禾致源 | 在手订单;装机后耗材复购;自动化平台客户数 |
| 放大 | 培养基、色谱填料、细胞培养耗材 | 奥浦迈、赛分科技、纳微科技、洁特生物 | 工业客户收入;三期与商业化项目占比;低毛利科研订单占比下降 |
| 学习 | 数据回流、模型迭代、平台闭环 | 海外样本为主,A股稀缺 | 闭环平台;湿实验室扩建;数据归属自有 |
| 外溢 | 模式动物、药效、安评、临床前CRO | 药康生物、南模生物、美迪西 | 新签订单;可直接归因于AI药企的需求;IND辅助数量 |
传导顺序上,先发生的是试剂和服务复购,再发生耗材消耗,再发生设备确认收入,最后才是模式动物和临床前项目放量。因此,短线弹性与中长期确定性并不重合:服务层弹性最大,耗材层持续性更强,设备层确定性高但慢,外溢层需要等待直接订单披露。
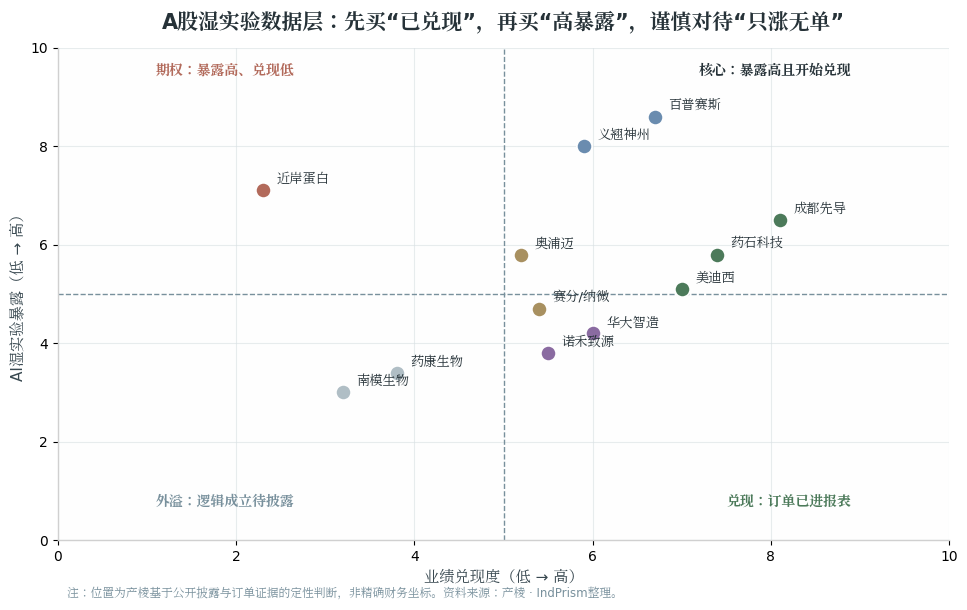
图2:A股湿实验数据层“暴露—兑现”定性矩阵。资料来源见图注,产棱 · IndPrism整理。
五、A股核心对象:分层与公司卡
以下分层不按短期涨幅排序,而按“受益直接性、订单可见度、兑现程度”排序。每层都给出一句定位、受益路径、已见证据、跟踪指标和首要风险。
5.1 核心层:每一轮AI验证都要复购
百普赛斯:定位是AIDD-ready蛋白与高通量体外验证伙伴。受益路径是AI设计抗体、膜蛋白、细胞因子和难成药靶点增加后,公司用HEK293/CHO表达体系、标准化纯化和亲和力—细胞功能—成药性一体化平台承接验证需求。已见证据是半年报明确“AI预测—实验验证”双轮驱动,9月发布CHO-Direct快速高通量亲和力验证,并拟参与医药产业基金。跟踪指标是AI相关订单、海外收入占比、检测服务和CRO服务毛利率。首要风险是估值先行后,订单披露不及预期。
义翘神州:定位是重组蛋白、抗体、基因与培养基的一体化科研供应商。受益路径是高通量表达和可开发性评估承接AI候选分子初筛,尤其无细胞表达体系能把部分表达验证从细胞周期中解放出来。已见证据是公司披露可在数周内完成大量scFv/VHH湿实验验证,且CRO服务收入已增长。跟踪指标是CRO服务收入增速、服务毛利率、抗体和蛋白交付周期。首要风险是服务属性偏人力与项目制,毛利率弹性弱于试剂。
5.2 兑现层:订单已经进入报表
成都先导:定位是DEL加AI自动化的源头分子发现平台。受益路径是AI提高分子优化轮次,DEL和FBDD平台承接苗头化合物发现与优化。已见证据是2026年上半年收入与利润高增,DEL和OBT业务收入显著增长,并完成多个化合物IP转让。跟踪指标是IP转让数量、海外客户、AI自动化平台HAILO的使用率。首要风险是项目制波动,IP转让不能线性外推。
药石科技:定位是分子砌块与化学交付能力。受益路径是AI设计越激进,越需要可合成砌块、高通量快速合成和DS/DP一体化。已见证据是公司披露建设高通量快速合成能力,基于分子砌块快速构建多样化化合物库,DS/DP一体化项目增加。跟踪指标是新分子砌块客户、CRO/CDMO转化、PPQ到商业化量产周期。首要风险是早研预算回暖的持续性。
美迪西:定位是药物发现与临床前CRO。受益路径是AI药企与Biotech把更多分子推到IND前,药效、药代、毒理和申报服务需求增加。已见证据是2026年上半年药物发现和临床前新签高增,公司具备GLP与AAALAC资质,并长期辅助IND和License-out。跟踪指标是新签订单、人员利用率、海外Biotech客户、IND辅助数量。首要风险是人力密集,AI只是增效器,不是收入本身。
5.3 耗材与入口层:慢,但粘性强
奥浦迈、赛分科技、纳微科技:定位是表达与纯化耗材。受益路径是蛋白和抗体验证放量后,培养基、层析填料和纯化介质消耗增加。已见证据是产业梳理中培养基和工业纯化产品收入高增,抗体领域与三期及商业化项目占比提升;其中部分数据来自券商与投资者关系整理,需回到公司公告复核。跟踪指标是工业客户收入占比、海外客户、产能利用率、低自给率产品替代进度。首要风险是耗材确认慢于服务,且低毛利科研订单可能稀释结构。
华大智造、诺禾致源:定位是测序与自动化入口。受益路径是AI药企、多组学、mRNA疫苗和细胞基因治疗都需要测序确认、数据生成和自动化样本处理;因美纳受限后,国产测序替代的确定性增强。已见证据是华大智造在手订单结构披露、全读长测序和智能自动化订单;诺禾致源在多组学科研服务有基础。跟踪指标是装机量、开机率、试剂耗材复购、自动化平台客户。首要风险是设备周期长,短期业绩弹性不如试剂服务。
洁特生物:定位是细胞培养耗材“毛细血管”。受益路径是AIDD湿实验平台扩建后,细胞培养皿、瓶、板和液体处理耗材消耗增加。已见证据是公开梳理显示其深度绑定金斯瑞、百英等湿实验平台。跟踪指标是AIDD客户收入、耗材复购、海外认证。首要风险是单品价值低,需靠规模和客户绑定。
5.4 外溢与期权层:逻辑成立,证据分层
药康生物、南模生物:定位是模式动物和药效评价。受益路径是AI候选分子增加后,体内药效和安全性验证需求外溢;模型动物本身也是数据资产,因为表型与药效反馈不在公开文献里。已见证据是公司具备丰富模型平台和功能药效平台,但缺少可直接归因于AI药企的订单披露。跟踪指标是AI/Biotech客户数、模型定制订单、海外收入。首要风险是市场按核心层给估值,但公司仍处外溢层。
近岸蛋白:定位是mRNA原料酶与重组蛋白上游期权。受益路径一端是AI湿实验对蛋白、酶和检测服务的需求,另一端是mRNA肿瘤疫苗平台若兑现,对GMP级原料酶需求重估。已见证据是市场已按mRNA原料酶和AI湿实验交易,但公司2026年上半年仍亏损,酶及试剂收入同比下滑,mRNA原料酶尚未放量。跟踪指标是GMP级原料酶订单、客户IND/BLA节点、酶及试剂增速转正、亏损收窄。首要风险是主题交易与基本面背离,公司自身已多次提示波动风险。
六、非A股映射:只作海外验证样本
金斯瑞、百奥赛图、晶泰科技、Iambic、Isomorphic Labs、Envisagenics、Orbis Medicines、Anew Labs不进入A股标的池。它们的作用是验证订单存在性:礼来TuneLab需要外部湿实验,Iambic把Design-Make-Test写成资本市场可理解的闭环,Orbis和Dualitas用AI卖新分子形态,金斯瑞用配售资金支持AIDD平台和自动化高通量湿实验室扩建。
A股研究可以把这些公司当作“需求真实发生”的海外证据,但不能直接映射估值。尤其是港股和新三板/在审企业,流动性、投资者结构和披露节奏与A股不同;把它们写进“A股核心标的”会造成口径错误。
七、配置节奏:先兑现,再暴露,后期权
研究组合上,第一层放核心层与兑现层:百普赛斯、义翘神州代表直接承接AI验证订单;成都先导、药石科技、美迪西代表订单已经进入报表。第二层放耗材与入口层:奥浦迈、赛分科技、纳微科技、华大智造、诺禾致源,赚“验证量放大后的持续消耗”。第三层才放外溢与期权:药康生物、南模生物等披露,近岸蛋白只按小仓位期权处理。
节奏上,短看事件与订单披露,中看两个财报季的收入、毛利率和现金流,长看平台是否形成数据回流。若只有概念没有订单,涨到高位也应按主题退潮处理;若订单进入报表但毛利率下降,要检查是否只是低毛利CRO放量;若高毛利试剂和耗材同步增长,才是盈利中枢上移。
八、风险与证伪条件
最大反证不是“AI无用”,而是“算法减少实验”。如果未来模型能显著降低需要实体合成、表达和筛选的分子数量,湿实验需求增量会低于预期,卖水人逻辑会从通量扩张切换为产能消化。
第二类风险是监管提速不等于临床成功。AI让更多分子更快进入早期临床,但若二期、三期失败率不降,资本开支会重新收缩,早期验证订单会先被砍。
第三类风险是地缘与合规。海外收入占比高的上游公司,可能受Biosecure、数据跨境、出口管制和客户去库存影响;国内公司若进入全球供应链,还要面对FDA/EMA审计、GMP体系和知识产权归属。
第四类风险是估值与交易拥挤。湿实验数据层短期涨幅已大,部分标的上涨来自“位置正确”而非“订单兑现”。一旦市场开始要求财报验证,只有收入、毛利率、现金流能接住的标的才会留下。
九、跟踪清单
| 跟踪指标 | 重点对象 | 强信号 | 弱信号或风险 |
| AI/高通量订单披露 | 百普赛斯、义翘神州、成都先导 | 披露客户数、订单金额、复购 | 只有战略合作,没有金额和交付 |
| CRO服务毛利率 | 义翘神州、美迪西、药康生物 | 服务收入与毛利率同步上行 | 收入增、毛利率降,说明低毛利项目堆量 |
| mRNA原料酶放量 | 近岸蛋白 | GMP订单、IND/BLA客户、增速转正 | 科研级采购为主,仍不放量 |
| 耗材工业客户占比 | 奥浦迈、赛分科技、纳微科技 | 三期与商业化项目占比提升 | 科研低毛利订单占比回升 |
| 测序与自动化复购 | 华大智造、诺禾致源 | 装机后试剂耗材持续增长 | 设备一次性确认,耗材不跟上 |
| 海外与合规 | 高海外收入上游公司 | FDA/EMA审计通过,客户扩面 | 地缘限制、客户去库存、应收拉长 |
| 模式动物AI订单 | 药康生物、南模生物 | 披露AI/Biotech直接订单 | 只有行业逻辑,没有公司层面证据 |
参考资料
1. 诺和诺德与Anthropic合作公告,2026年9月16日;礼来TuneLab与金斯瑞、Twist Bioscience、Ginkgo Bioworks合作披露,2026年9月16日。
2. Boehringer Ingelheim与Envisagenics多年期多靶点合作公告,2026年9月22日;Novo Nordisk与Orbis Medicines协议公告,2026年9月;Roche与Dualitas Therapeutics合作公告,2026年9月。
3. Iambic Therapeutics SEC S-1文件,2026年9月;ADARx Pharmaceuticals公开递表资料;Electra Therapeutics上市公告,2026年9月18日;Moderna/Merck个性化新抗原mRNA疫苗III期公开披露。
4. FDA Accelerated AI Pathway Pilot公开资料,2026年;百普赛斯、义翘神州、成都先导、药石科技、美迪西、华大智造、诺禾致源、奥浦迈、赛分科技、纳微科技、药康生物、南模生物、近岸蛋白等公司公告、半年报与投资者关系记录。
5. 国联民生证券、浙商证券、华鑫证券、中邮证券等关于AI for Science、AI4S制药产业链、多Agent干湿闭环与测序环节的公开研究梳理。
本文为产业研究笔记,据公开信息整理,不构成投资建议。判断留给读者。
数据截至2026年9月24日
产棱 · IndPrism | 全球产业传导研究系统
仅为产业结构观察与方法讨论,不构成任何投资建议。